Vous avez signé une promesse de vente sur un bien immobilier. Le contrat contient une condition suspensive et une pénalité en cas de refus de signer. Quelques jours avant le rendez-vous chez le notaire, l’acheteur change d’avis sur son financement, et demande un report du délai de réalisation de la vente.
Le vendeur peut il réclamer la pénalité prévue au contrat (clause pénale) en soutenant que la condition doit être considérée comme réalisée, puisque c’est l’acheteur qui l’a fait échouer ?
Dans un arrêt du 24 septembre 2026 publié au Bulletin (pourvoi n° 24-16.732), la Cour de cassation répond par la négative.
Elle tranche ainsi une question que son conseiller rapporteur présentait comme nouvelle, sur laquelle la doctrine était divisée.
Elle le fait en écartant l’avis de l’avocate générale, qui proposait au contraire de casser l’arrêt d’appel.
Les faits : un hôtel en crédit-bail, une vente à 5,28 millions d’euros jamais signée
Un compromis (« promesse synallagmatique de vente ») sans condition de prêt
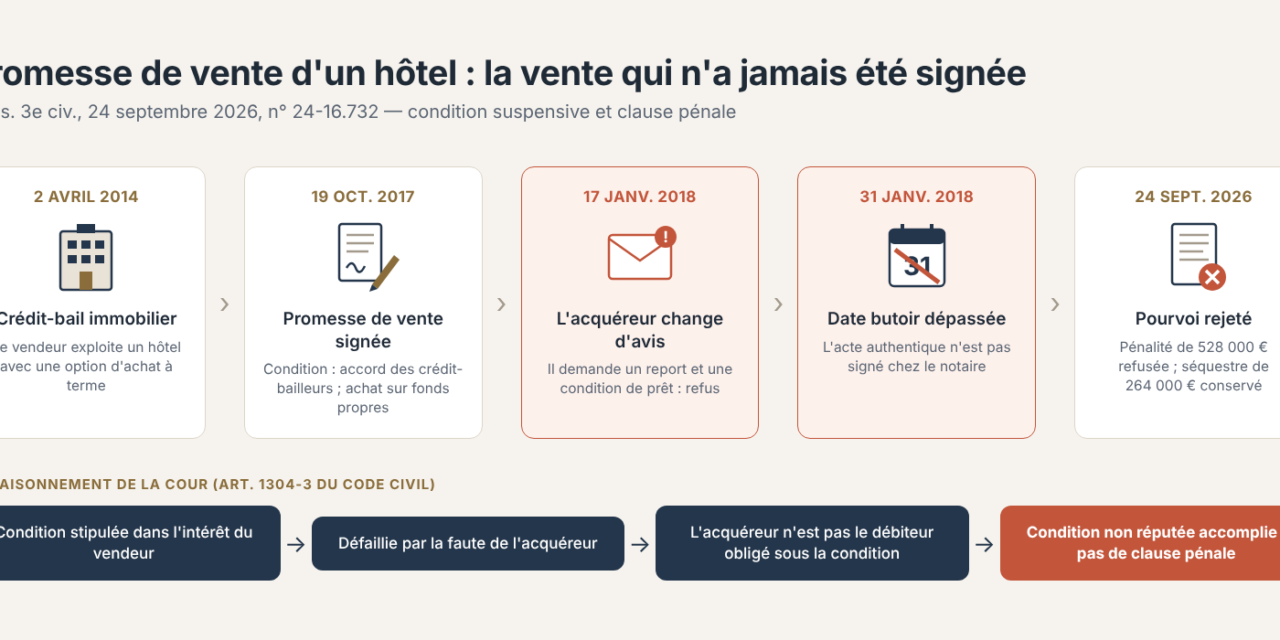
- Le 2 avril 2014, la société PHDC, qui exploite un hôtel, cède l’ensemble immobilier à deux crédit-bailleurs, CM CIC Lease et BPI France Financement, chacun pour moitié. Le même jour, ceux-ci le lui donnent en crédit-bail immobilier, avec une option lui permettant d’en redevenir propriétaire à terme.
- En avril 2017, PHDC demande aux crédit-bailleurs de pouvoir lever l’option par anticipation. Elle veut revendre l’immeuble à un investisseur, la société Vista, et rembourser ainsi les sommes encore dues au titre du crédit-bail.
- Le 19 octobre 2017, PHDC signe avec la société Vista une promesse de vente de l’ensemble immobilier pour 5.280.000 euros. La vente est soumise à une condition suspensive : les crédit-bailleurs doivent accepter la levée de l’option dans les 24 heures précédant la signature de l’acte authentique, qui doit intervenir au plus tard le 31 janvier 2018.
- L’acquéreur déclare financer l’achat entièrement sur ses fonds personnels : par conséquent, une clause intitulée « absence de condition suspensive d’obtention du prêt » est stipulée dans la promesse en ces termes:
« l’acquéreur déclare avoir l’intention de réaliser le financement de la somme entièrement de ses fonds personnels ou assimilés »
La promesse prévoyait le versement d’une clause de séquestre et d’une clause pénale.
- Un séquestre de 264.000 euros versé par l’acquéreur chez le notaire. Cette somme devait revenir au vendeur si la vente ne se réalisait pas par la faute de l’acquéreur, et à l’acquéreur dans le cas contraire.
- Une clause pénale de 528.000 euros (10 % du prix), due par la partie qui refuse de signer l’acte authentique, « au titre de l’inexécution du contrat « , « toutes les conditions relatives à l’exécution des présentes étant remplies« .
La volte-face de l’acquéreur
Le 17 janvier 2018, deux semaines avant la date butoir, Vista écrit au notaire. Elle dit avoir appris que PHDC faisait l’objet d’un mandat ad hoc destiné à restructurer sa dette de crédit-bail, et qu’aucune banque n’acceptait de financer l’opération. Elle revient sur sa renonciation à la condition de prêt, demande à en bénéficier et sollicite un report de la signature au 30 avril 2018. Les crédit-bailleurs refusent tout report du 31 janvier 2018. La vente n’est jamais signée.
Le 20 février 2018, PHDC est placée en procédure de sauvegarde. Le 2 mars 2018, son administrateur informe Vista que PHDC renonce à poursuivre la vente et la met en demeure de payer les 528 000 euros de pénalité, sur lesquels doivent s’imputer les 264 000 euros séquestrés.
La procédure judiciaire
- Vista agit la première. Elle demande la restitution du séquestre et l’inscription au passif de PHDC d’une créance au titre de la pénalité. Après un débat sur la compétence, le litige est porté devant le tribunal de commerce de Grenoble.
- Par jugement du 17 juin 2022, le tribunal juge que l’échec de la vente est exclusivement imputable à Vista et rejette ses demandes.
- Par arrêt du 21 mars 2024, la cour d’appel de Grenoble juge que Vista n’a aucune créance sur PHDC et autorise PHDC à obtenir du notaire la libération à son profit des 264 000 euros séquestrés. En revanche, elle rejette la demande de PHDC en paiement de la clause pénale de 528 000 euros.
Le raisonnement de la cour d’appel est le suivant :
– La condition suspensive tenant à l’accord des crédit-bailleurs a défailli par la faute de Vista.
– Mais la condition suspensive ne peut pas être « réputée accomplie », car PHDC, débiteur de la condition qui avait intérêt à celle-ci, n’est pas à l’origine de sa défaillance.
– Les conditions de l’article 1304-3 du Code civil ne sont donc pas réunies : la clause pénale ne peut jouer.
PHDC forme un pourvoi en cassation sur ce seul point.
Les notions juridiques en jeu
La condition suspensive
Une condition suspensive est un événement futur et incertain dont dépend la naissance d’une obligation. Dans les promesses de vente immobilière, on rencontre souvent l’obtention d’un prêt, d’un permis de construire ou, comme ici, l’accord d’un tiers.
Selon l’article 1304-6 du Code civil, si la condition se réalise, l’obligation devient « pure et simple » et la vente doit être conclue. Si la condition défaille, l’obligation est réputée n’avoir jamais existé et chacun reprend sa liberté.
La condition « réputée accomplie »
L’article 1304-3, alinéa 1er, du Code civil prévoit que « la condition suspensive est réputée accomplie si celui qui y avait intérêt en a empêché l’accomplissement« . C’est une fiction juridique : on fait comme si la condition s’était réalisée, pour empêcher une partie de se libérer en sabotant elle-même la condition. L’exemple classique est celui de l’acheteur qui, bénéficiant d’une condition de prêt, ne dépose aucune demande auprès des banques pour pouvoir se retirer de la vente.
Débiteur et créancier de la condition
Pour comprendre l’arrêt, il faut distinguer deux rôles. Le débiteur est la partie qui s’est engagée sous la condition : ici, PHDC, qui ne pouvait promettre de vendre un bien dont elle n’était pas encore propriétaire qu’à la condition d’obtenir l’accord des crédit-bailleurs. Le créancier est la partie qui attend la réalisation de la condition pour voir naître son droit : ici, l’acquéreur, Vista, qui attendait de devenir propriétaire.
Une question nouvelle qui divisait la doctrine
Un texte dont la formulation a changé
Avant la réforme du droit des contrats issue de l’ordonnance n° 2016-131 du 10 février 2016, l’ancien article 1178 du Code civil était sans ambiguïté : « la condition est réputée accomplie lorsque c’est le débiteur, obligé sous cette condition, qui en a empêché l’accomplissement« . La Cour de cassation en déduisait que la fiction ne jouait que contre le débiteur (Cass. 1re civ., 23 novembre 1983, n° 82-14.827 ; Cass. com., 14 mars 1995, n° 90-17.736 ; Cass. 3e civ., 2 juillet 2003, n° 02-11.190).
Le nouvel article 1304-3 ne parle plus du « débiteur« , mais de « celui qui y avait intérêt« . Le conseiller rapporteur résumait ainsi la question posée à la Cour : celui ayant intérêt au sens de l’article 1304-3 du Code civil est-il celui ayant intérêt à la condition suspensive, ou celui ayant intérêt au défaut de son accomplissement (intérêt à ce qu’elle ne se réalise pas) ? Il indiquait qu’aucune décision de la Cour de cassation ne l’avait encore tranchée.
Deux lectures doctrinales opposées
Selon le rapport, une première partie de la doctrine voit dans l’article 1304-3 la simple continuation de l’ancien article 1178, codifié « à droit constant » : seul le débiteur engagé sous la condition est visé.
Une seconde partie estime au contraire que la réforme a étendu la règle au créancier : la sanction frapperait indistinctement toute partie qui a empêché la condition alors qu’elle avait intérêt à sa défaillance. Pour ces auteurs, le vendeur pourrait se voir reprocher d’avoir fait échouer une condition stipulée au profit de l’acheteur, et inversement.
Ce que révèlent les travaux préparatoires
Le rapport relève plusieurs indices :
- l’avant-projet Catala proposait un texte réputant la condition accomplie si « celui qui avait intérêt à sa défaillance » en avait empêché l’accomplissement. Cette formulation n’a pas été reprise ;
- le texte finalement adopté s’inspire des propositions du groupe de travail dirigé par le professeur Terré, qui entendait reprendre la règle de l’ancien article 1178 en élargissant un peu sa formulation ;
- le rapport au Président de la République accompagnant l’ordonnance indique sobrement que l’article 1304-3 « reprend les règles du code civil ».
Le rapporteur relativisait aussi l’idée que la jurisprudence aurait déjà étendu l’ancien texte au créancier. Il citait au contraire un arrêt du 6 juillet 2011 (Cass. 3e civ., n° 09-72.470) : un vendeur n’avait pas fourni un certificat de conformité exigé par une condition stipulée dans le seul intérêt de l’acquéreur, et la Cour avait refusé de réputer cette condition accomplie, puisque sa défaillance était le fait du créancier.
Un enjeu pratique : engager une partie malgré elle?
Le rapport soulevait une difficulté concrète. Réputer la condition accomplie à cause de la déloyauté du créancier aurait pour effet d’engager définitivement le débiteur, alors qu’il avait subordonné son engagement à un événement qui ne s’est jamais produit. Il rappelait aussi que les juges ont diversifié les sanctions de la déloyauté, la réparation du préjudice subi étant souvent le résultat pratique.
L’avis de l’avocate générale : une proposition de cassation
L’avocate générale, Madame Nathalie Delpey-Corbaux, proposait de casser l’arrêt de la cour d’appel. Ses arguments étaient les suivants :
- la différence de rédaction entre l’ancien article 1178 et l’article 1304-3 peut s’expliquer par la volonté de prendre en compte l’attitude de chacune des parties dans la réalisation de la condition ;
- dans cette affaire, le vendeur comme l’acquéreur avaient intérêt à la levée d’option, car elle conditionnait pour l’un la vente et pour l’autre l’achat. La notion de « celui qui y avait intérêt » ne se confond donc pas avec celle de débiteur de l’obligation ;
- l’intérêt d’une partie peut évoluer : un acquéreur qui ne veut plus acheter a intérêt à l’échec de la condition ;
- la cour d’appel, qui avait constaté une « mauvaise foi certaine » de l’acquéreur, aurait dû rechercher, comme on le lui demandait, si celui-ci avait intérêt à la défaillance de la condition.
La décision de la Cour de cassation : la sanction ne joue que contre le débiteur
La Cour de cassation n’a pas suivi l’avis de Madame l’avocate générale et rejette le pourvoi. Elle s’appuie sur trois éléments :
- le rapport au Président de la République présente l’article 1304-3 comme une « reprise à droit constant » des règles antérieures ;
- sous l’ancien article 1178, la condition n’était réputée accomplie que lorsque celui qui en avait empêché la réalisation était le débiteur obligé sous cette condition (Cass. 1re civ., 23 novembre 1983, n°82-14.827, Bull. I, n°279) ;
- l’article 1304-5 du Code civil impose au débiteur, avant l’accomplissement de la condition, de s’abstenir de tout acte qui empêcherait la bonne exécution de l’obligation.
Elle en déduit le principe suivant : la condition suspensive ne peut être réputée accomplie qu’à titre de sanction contre le débiteur qui, obligé sous cette condition, en a empêché l’accomplissement.
Lorsque c’est le créancier qui en a provoqué la défaillance, la sanction ne s’applique pas, mais le débiteur peut agir en réparation de son préjudice.
En l’espèce, la condition tenant à l’accord des crédit-bailleurs avait été stipulée dans l’intérêt du vendeur et avait défailli par la faute de l’acquéreur. L’acquéreur n’étant pas le débiteur obligé sous cette condition, celle-ci ne pouvait pas être réputée accomplie. La Cour ajoute que la cour d’appel n’avait pas à rechercher si l’acquéreur avait intérêt à l’échec de la condition. La clause pénale, qui supposait que toutes les conditions soient remplies, ne pouvait donc pas jouer.
Ce qu’il faut retenir pour les vendeurs et les acquéreurs prévoyant une condition suspensive
- L’article 1304-3 du Code civil sanctionne seulement la partie qui s’est engagée sous la condition et qui en empêche la réalisation : le débiteur de la condition. Il faut identifier, pour chaque condition, qui s’est engagé sous elle. Une condition de prêt concerne l’engagement de l’acheteur ; une condition d’accord d’un crédit-bailleur, comme ici, concerne l’engagement du vendeur.
- La victime de la mauvaise foi de son cocontractant n’est pas privée de tout recours. La Cour réserve une action en réparation sur le terrain de la responsabilité contractuelle. Il faudra alors prouver le préjudice, alors que la clause pénale fixe une somme forfaitaire (article 1231-5 du Code civil).
- La rédaction de la clause pénale était ici décisive puisque réservée au cas où « toutes les conditions » étaient remplies. Par ailleurs, la rédaction de la clause de séquestre dont le versement était prévu en cas d’échec de la vente « par la faute de l’acquéreur« , devait permettre au vendeur de percevoir la somme séquestrée de 264.000 euros.
Cet arrêt publié au Bulletin a une portée de principe.
Avant de signer une promesse de vente comportant des conditions suspensives, une clause pénale ou un séquestre, il est recommandé de faire relire le contrat par un avocat ou un notaire afin d’anticiper le sort de la vente en cas d’échec des conditions stipulées.
Références :
– Cass. 3e civ., 24 septembre 2026, n° 24-16.732, FS-B, rejet du pourvoi contre l’arrêt de la CA Grenoble, ch. com., 21 mars 2024, n° 22/02988 ;
– Rapport de M. Brillet, conseiller rapporteur ;
– Avis de Mme Delpey-Corbaux, avocate générale.
L’image d’illustration a été générée par intelligence artificielle
Maître François BESNARD
Avocat au barreau de Paris
SCP D’AVOCATS BOUYEURE BAUDOUIN & ASSOCIES
19 avenue Rapp
75007 PARIS
Palais P56
Pour tous renseignements et prise de rendez-vous:
Téléphone : 01 45 55 86 37
Courriel